
Bundesfinanzhof und die Tücken juristischer Amtssprache
07.10.2026 / ID: 446921
Unternehmen, Wirtschaft & Finanzen
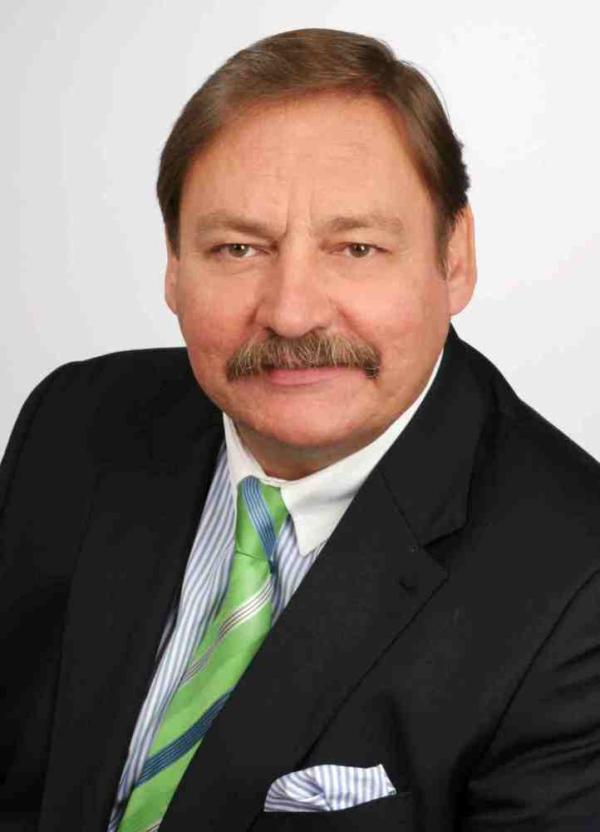 Essen - Roland Franz, Geschäftsführender Gesellschafter der Steuerberatungskanzlei Roland Franz & Partner in Essen und Velbert, weist auf ein kürzlich gesprochenes Urteil des Bundesfinanzhofs (BFH) zum Sonderbetriebsausgabenabzug bei Vorgängen mit Auslandsbezug hin, das exemplarisch zeigt, wie schwer zugänglich höchstrichterliche Rechtsprechung selbst für geschulte Steuerbürger sein kann.
Der Bundesfinanzhof hat entschieden, dass § 4i Satz 1 EStG nicht verlangt, dass die Minderung der Steuerbemessungsgrundlage in dem anderen Staat bei demselben Steuersubjekt eintritt, dem im Inland grundsätzlich der Sonderbetriebsausgabenabzug zusteht. Zudem setzt § 4i Satz 1 EStG nach seinem Sinn und Zweck voraus, dass die Sonderbetriebsausgaben das steuerliche Ergebnis eines Steuersubjekts in dem anderen Staat reduzieren – wie auch immer dies technisch nach dem ausländischen Recht erfolgt.
Es ist nicht erforderlich, dass die Sonderbetriebsausgaben mittels eines Abzugspostens in die steuerliche Gewinnermittlung einfließen und damit formal eine Steuerbemessungsgrundlage mindern. Zudem stellte der IV. Senat des BFH fest, dass das Abzugsverbot des § 4i Satz 1 EStG in Bezug auf im EU-Ausland ansässige Mitunternehmer nicht gegen Unionsrecht verstößt (BFH, Urteil vom 11.06.2026, IV R 36/23, NWB 33/2026 S. 2158).
Rechtssicherheit versus Verständlichkeit
Nun mag man einwenden, dass der Text in dieser Form erforderlich sei. Gesetze verlangen absolute Präzision, damit Entscheidungen vor Gericht Bestand haben (Stichwort: Rechtssicherheit), und juristische Texte versuchen, alle Eventualitäten und Ausnahmen lückenlos zu erfassen (Stichwort: Vollständigkeit).
„Dennoch empfehlen wir dem Bundesfinanzhof dringend die Broschüre des Bundesverwaltungsamtes ‚Bürgernahe Verwaltungssprache – Arbeitshandbuch‘. Präzision in der Rechtsprechung darf nicht dazu führen, dass der Bürger sprachlich vollends auf der Strecke bleibt“, betont Steuerberater Roland Franz.
Das Arbeitshandbuch enthält Empfehlungen zur Verwaltungssprache und ist unter https://www.bva.bund.de/SharedDocs/Downloads/DE/Oeffentlichkeitsarbeit/Buergernahe_Verwaltungssprache_BBB.html für jedermann im Internet zugänglich.
Fundstelle: BFH, Urteil vom 11.06.2026, IV R 36/23, NWB 33/2026 S. 2158.
(Die Bildrechte liegen bei dem Verfasser der Mitteilung.)
Firmenkontakt:
Roland Franz & Partner, Steuerberater
Moltkeplatz 1
45138 Essen
Deutschland
0201-81095-0
http://www.franz-partner.de
Pressekontakt:
GBS-Die PublicityExperten
Essen
Am Ruhrstein 37c
0201-8419594
Diese Pressemitteilung wurde über PR-Gateway veröffentlicht.
Für den Inhalt der Pressemeldung/News ist allein der Verfasser verantwortlich. Newsfenster.de distanziert sich ausdrücklich von den Inhalten Dritter und macht sich diese nicht zu eigen.
Empfehlung | devASpr.de
Kostenlos Artikel auf newsfenster.de veröffentlichen
Kostenlos Artikel auf newsfenster.de veröffentlichen
Weitere Artikel in dieser Kategorie
07.10.2026 | Kunststoff-Initiative Bonn/Rhein-Sieg
W. MÜLLER macht mit, die Kunststoff-Initiative Bonn/Rhein-Sieg bekommt Verstärkung
W. MÜLLER macht mit, die Kunststoff-Initiative Bonn/Rhein-Sieg bekommt Verstärkung
07.10.2026 | Krinner & Partner
PRESSEMITTEILUNG | Sprachpsychologie und Persönlichkeitsanalyse mit der KRINNER-Skala ©
PRESSEMITTEILUNG | Sprachpsychologie und Persönlichkeitsanalyse mit der KRINNER-Skala ©
06.10.2026 | EEA L.L.C. - EEAktuell
Jede vierte Rechnung zur ETF-Rente lässt die Inflation weg
Jede vierte Rechnung zur ETF-Rente lässt die Inflation weg
06.10.2026 | Initiative Industrie
Ausgezeichnet innovativ: Initiative Industrie Bonn/Rhein-Sieg braucht jetzt die Stimme der Region
Ausgezeichnet innovativ: Initiative Industrie Bonn/Rhein-Sieg braucht jetzt die Stimme der Region
06.10.2026 | LYNX B.V. Germany Branch
Über LYNX ab sofort Aktien an der Korea Exchange (KRX) handeln
Über LYNX ab sofort Aktien an der Korea Exchange (KRX) handeln
